2009-2012年中国输配电及控制设备制造行业发展前景分析及投资规划研究报告
一、行业概述
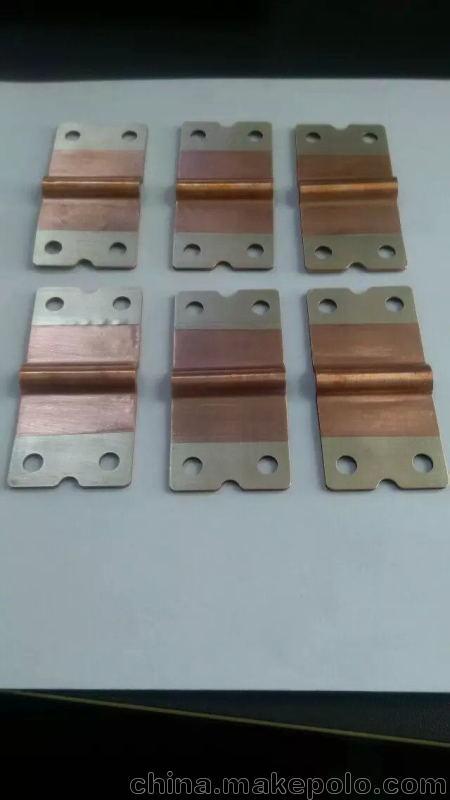
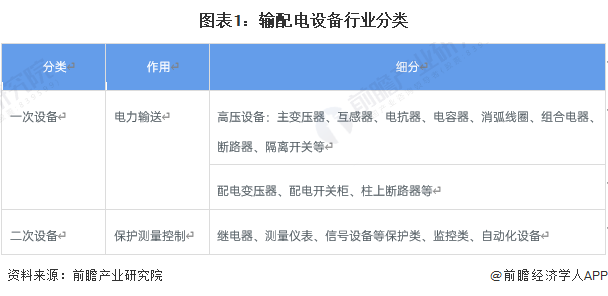
输配电及控制设备制造行业是电力工业的重要组成部分,主要涉及发电机、变压器、电容器、开关柜、控制设备等产品的制造。该行业为电力系统的发电、输电、配电和用电环节提供关键设备,是保障电网安全稳定运行的基础。2009-2012年是我国电力建设快速发展、智能电网建设启动的关键时期,输配电及控制设备制造行业面临重要发展机遇。
二、行业发展环境分析
(一)政策环境
2009年,国家出台《装备制造业调整和振兴规划》,明确将输配电设备列为重点发展领域。2010年,国务院发布《关于加快培育和发展战略性新兴产业的决定》,智能电网设备被列入战略性新兴产业。2011年,国家能源局发布《电网企业实施新一轮农村电网改造升级工程指导意见》,农网改造升级推动输配电设备需求。2012年,科技部、国家发改委等多部委联合发布《智能电网重大科技产业化工程“十二五”专项规划》,进一步明确智能电网设备的发展方向。
(二)经济环境
2009-2012年,我国GDP保持较快增长,固定资产投资持续增加,电力需求旺盛。2012年全社会用电量达到4.96万亿千瓦时,同比增长5.5%。电力投资的持续增长为输配电设备行业提供了广阔市场空间。
(三)技术环境
特高压输电技术在我国得到快速发展,±800kV直流输电和1000kV交流输电技术世界领先。智能电网技术研发取得突破,智能变电站、配电自动化、用电信息采集等设备技术水平显著提升。一批骨干企业通过自主创新,在特高压变压器、GIS开关、电力电子设备等领域实现技术突破。
三、行业发展现状
2009-2012年,我国输配电及控制设备制造行业保持较快增长。行业规模不断扩大,收入从2009年的约8000亿元增长至2012年的约1.2万亿元。行业已形成较为完整的产业体系,涵盖变压器、开关、电容器、电抗器、电力电子设备、继电保护及自动化装置等各类产品。国内企业通过技术引进和自主创新,在多个领域达到国际先进水平。特变电工、中国西电、平高电气、许继电气等骨干企业迅速成长。外资企业如ABB、西门子、施耐德等在中国市场保持较强竞争力。
四、市场前景分析
(一)电网投资持续推进
2009-2012年国家电网建设投资保持高位,2011年国家电网投资约3500亿元,2012年约3700亿元。特高压电网建设加快,城乡配电网改造升级全面推进。“十二五”期间智能电网建设总投资预计超过2万亿元,为输配电及控制设备行业提供持续需求。
(二)智能电网建设拉动高端设备需求
智能变电站、配电自动化、用电信息采集系统、智能电表等设备需求快速增长。预计“十二五”期间智能变电站新建和改造超过5000座,配电自动化系统建设覆盖300个以上城市,智能电表需求超过2亿只。
(三)新能源接入带来新机遇
风电、光伏等新能源的快速发展要求配套的输配电设备,如并网逆变器、箱式变电站、无功补偿装置等。2012年我国风电装机超过6000万千瓦,光伏装机约700万千瓦,新能源接入设备市场前景广阔。
(四)国际市场拓展空间
国家鼓励电力装备制造企业走出去,特变电工、中国西电等企业已在多个国家和地区开展业务,变压器、开关等产品出口呈现出增长态势,国际市场拓展为行业开辟新空间。
五、投资方向与建议
整体来看,2009-2012年,高端输配电设备、智能电网设备、特高压设备、新能源接入设备领域具有较好投资潜力。重点关注特高压变压器、智能开关、配电自动化设备等产品。建议投资者,一是投资智能电网核心设备领域,如智能变电站设备、配电自动化设备;二是跟踪特高压后续线路招标动态,布局特高压设备制造商;三是关注新能源并网设备商机,寻找风电、光伏逆变器等领域的优势企业;四是选择具备自主知识产权的设备商和核心零部件制造商,规避低端产能过剩领域;五是在国际市场方面,选择具备海外业务能力的企业;同时关注政策变化风险和技术迭代风险,做好风险防范。
如若转载,请注明出处:http://www.gmjiali.com/product/27.html
更新时间:2026-10-30 15:42:29