预见2023 《2023年中国输配电设备行业全景图谱》(附市场现状、竞争格局和发展趋势等)
一、行业概述
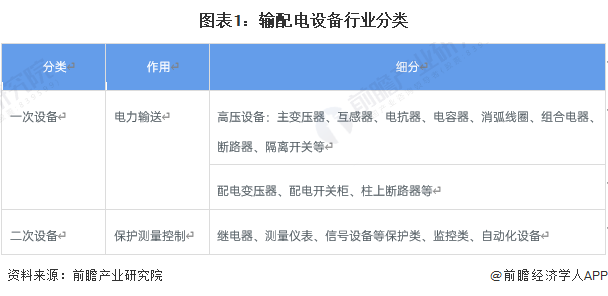
输配电及控制设备制造行业是电力工业的重要组成部分,负责电能的传输、分配、控制与保护,涵盖变压器、开关柜、断路器、互感器、电容器、电抗器、避雷器、继电保护装置、配电自动化系统等产品。作为电力系统的“神经”与“血管”,该行业对保障电网安全稳定运行、支撑新能源接入和提升能源效率具有关键作用。
2023年,在“双碳”目标驱动下,新型电力系统建设加速推进,输配电设备行业迎来新一轮发展机遇,同时也面临技术升级、市场竞争加剧等挑战。本报告基于公开数据与行业调研,对2023年中国输配电设备行业的市场现状、竞争格局及发展趋势进行全景分析。
二、市场现状
(一)市场规模与增长
2023年,中国输配电设备行业市场规模约1.2万亿元,同比增长约8.5%。增长主要得益于电网投资加码、新能源配套需求爆发以及工业电气化水平提升。国家电网和南方电网2023年合计电网投资超过5800亿元,重点投向特高压、配电网智能化、抽水蓄能及数字化平台,直接拉动一次设备与二次设备需求。
(二)细分市场分析
- 变压器:市场规模约2800亿元,同比增长9%。特高压交直流工程持续推进,换流变压器、1000kV特高压交流变压器需求旺盛;配电变压器受益于农网改造和新能源消纳,节能型变压器(如非晶合金)渗透率快速提升。
- 开关设备:市场规模约2500亿元,同比增长8%。高压开关(GIS、AIS)在特高压和大型新能源基地项目中需求稳定;中低压开关柜受数据中心、轨道交通、工业自动化拉动,增长显著。
- 电线电缆:市场规模约4000亿元,同比增长7%。特种电缆(如光伏电缆、海上风电电缆)需求强劲,行业集中度逐步提升,但整体仍较分散。
- 继电保护与自动化:市场规模约1500亿元,同比增长12%。智能变电站、配电自动化、调度自动化系统建设提速,二次设备智能化、数字化趋势明显,毛利率较高。
- 无功补偿与电能质量:市场规模约400亿元,同比增长10%。新能源并网对无功补偿(SVG、SVC)和滤波器需求增加,电能质量治理市场起步。
(三)区域分布
华东地区(江苏、浙江、山东)仍为最大市场,占比约35%,产业集群优势明显;华北(河北、北京)受益于特高压和新能源基地建设,增速领先;华南(广东)在智能配电和高端装备领域表现突出;中西部地区凭借成本优势承接产业转移,市场潜力逐步释放。
三、竞争格局
(一)整体格局
输配电设备行业细分领域众多,竞争格局差异明显。一次设备(变压器、开关、电缆)市场集中度相对较高,二次设备(继保、自动化)技术壁垒高、集中度更高,而中低压开关柜、电线电缆等细分领域竞争激烈,集中度较低。
(二)主要企业
- 特高压及高压设备:国电南瑞、许继电气、平高电气、中国西电、特变电工占据主导地位,在特高压交直流工程中份额领先。
- 变压器:特变电工、中国西电、保变电气为第一梯队,外资品牌(ABB、西门子能源)在高端市场仍有影响力。
- 开关柜:国电南瑞、许继电气、平高电气在高压领域优势明显;中低压领域正泰电器、德力西、施耐德电气(中国)等企业竞争激烈。
- 电线电缆:宝胜股份、远东股份、亨通光电、中天科技等在特种电缆领域领先,但行业整体CR10不足30%。
- 继电保护与自动化:国电南瑞、许继电气、四方股份、长园深瑞形成寡头竞争格局,国电南瑞市场份额超过40%。
(三)竞争趋势
- 国企主导与民企细分突破并存:央企凭借技术和资质优势在特高压、电网自动化领域占据主导,民营企业则在配电设备、电缆、智能元件等细分市场通过差异化竞争获取份额。
- 外资品牌份额收窄:在高端市场,外资品牌仍具技术优势,但国产替代加速,尤其在特高压和智能电网领域,国产化率已超过90%。
- 行业整合加速:在可预期的政策环境下,低端过剩产能逐步出清,头部企业通过并购重组扩大份额。
四、发展趋势
(一)需求驱动:新型电力系统建设
“十四五”期间国家电网和南方电网规划电网投资超过3万亿元,重点包括:
- 特高压:加快“十四五”规划的“九交九直”特高压工程建设,2023年核准开工多条线路,带动换流变、GIS等设备需求。
- 配电网:推进城市配电网升级和农村电网巩固提升,智能配变终端、一二次融合设备需求放量。
- 新能源配套:风光大基地、分布式能源接入需要大量升压变、开关柜、无功补偿装置。
(二)技术趋势:智能化、数字化、绿色化
- 智能化:一二次设备融合、智能变电站、配电自动化覆盖率提升,设备具备状态感知、边缘计算和通信功能。
- 数字化:数字孪生、物联网、AI技术在设备运维和电网调度中应用,推动设备全生命周期管理。
- 绿色化:节能变压器(新能效标准)、环保气体绝缘开关设备(替代SF6)、可回收电缆材料成为研发重点。
- 高电压与大容量:柔性直流输电、海上风电送出、远距离大容量输电技术推动设备向更高电压等级和更大容量发展。
(三)政策环境
- 《“十四五”现代能源体系规划》《新型电力系统发展蓝皮书》等政策明确电网升级方向,为行业提供长期需求支撑。
- 能效标准提升(如变压器能效新国标)加速低效设备淘汰,推动存量改造市场。
- 绿色低碳政策促进环保型设备研发和应用。
(四)市场前景
预计2023-2025年行业年均增速约7%-9%,2025年市场规模有望突破1.5万亿元。其中,二次设备(自动化、继保)和智能配电设备增速将高于行业平均,特高压设备需求将呈现周期性高峰。
五、风险与挑战
- 原材料价格波动:铜、铝、硅钢片等大宗商品价格波动影响企业毛利。
- 市场分割与地方保护:部分区域存在市场准入壁垒,跨区域拓展难度较大。
- 技术研发压力:高端芯片、IGBT、高性能传感器等核心部件仍依赖进口。
- 账款周期长:电网客户付款周期较长,对中小型企业现金流形成压力。
六、
2023年,中国输配电设备行业在新型电力系统建设浪潮中保持稳健增长,特高压、智能配电和新能源配套成为主要拉动力。竞争格局呈现“国企主导、民企细分突破、外资收缩”的特征。行业将向智能化、绿色化、数字化方向深度转型,具备核心技术、系统解决方案能力和海外拓展能力的企业有望脱颖而出。
如若转载,请注明出处:http://www.gmjiali.com/product/34.html
更新时间:2026-10-30 11:44:04