2022-2028年中国输配电及控制设备制造市场调查研究与发展趋势报告
一、行业概述
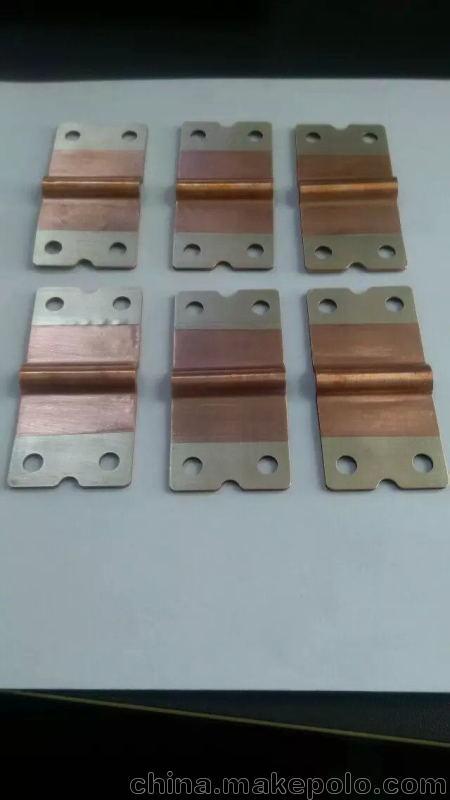
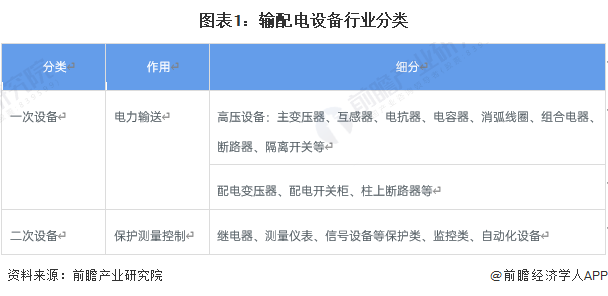
输配电及控制设备制造是电力工业的重要组成部分,涵盖变压器、开关设备、电线电缆、电容器、避雷器、配电自动化系统等产品的研发、生产和销售。该行业为电力系统的发电、输电、配电和用电环节提供关键设备,是保障电网安全稳定运行的基础。
二、市场现状
- 市场规模:2022年,中国输配电及控制设备制造行业市场规模达到约1.2万亿元,同比增长8.5%。预计到2028年,市场规模将突破2万亿元,年均复合增长率约为9%。
- 竞争格局:行业竞争激烈,市场集中度较低。国有企业如中国西电、平高电气、许继电气等占据主导地位,民营企业则在细分领域表现活跃。外资企业如ABB、西门子在高端市场具有较强竞争力。
- 区域分布:华东、华南地区是行业主要集聚区,占全国总产值的60%以上。中西部地区随着电网建设提速,市场潜力逐渐释放。
三、驱动因素
- 政策支持:国家“十四五”规划明确提出加快智能电网建设,推进能源数字化转型,为行业带来政策红利。
- 电网投资:国家电网和南方电网持续加大投资,2022年电网投资总额超过5000亿元,重点投向特高压、配电网自动化等领域。
- 新能源发展:风电、光伏等新能源装机容量快速增长,对输配电设备提出新需求,如柔性直流输电、储能配套设备等。
- 技术创新:物联网、大数据、人工智能等技术在输配电领域的应用,推动设备智能化升级。
四、挑战与风险
- 原材料价格波动:铜、铝等原材料价格波动影响行业盈利能力。
- 技术壁垒:高端设备仍依赖进口,核心技术创新能力有待提升。
- 环保压力:环保政策趋严,企业需加大绿色制造投入。
- 国际竞争:外资企业在高端市场优势明显,国内企业国际化面临挑战。
五、发展趋势
- 智能化:配电自动化、智能电表、在线监测系统等产品需求快速增长。
- 绿色化:节能变压器、环保气体绝缘开关设备等绿色产品成为趋势。
- 集成化:一二次设备融合、系统集成解决方案成为行业方向。
- 国际化:随着“一带一路”倡议推进,国内企业加速海外布局。
六、投资建议
- 关注智能电网、配电网自动化领域的龙头企业。
- 布局新能源配套设备,如柔性直流输电、储能变流器等。
- 关注具有海外市场拓展能力的企业。
- 注意原材料价格波动风险,优选具备成本控制能力的企业。
七、结论
2022-2028年,中国输配电及控制设备制造行业将保持稳定增长,智能化和绿色化是主要发展方向。企业需加强技术创新,提升竞争力,以应对市场变化和政策调整。
如若转载,请注明出处:http://www.gmjiali.com/product/24.html
更新时间:2026-10-30 01:20:54