十三五(-)中国输配电及控制设备制造行业运行模式及发展前景预测报告
一、行业概述
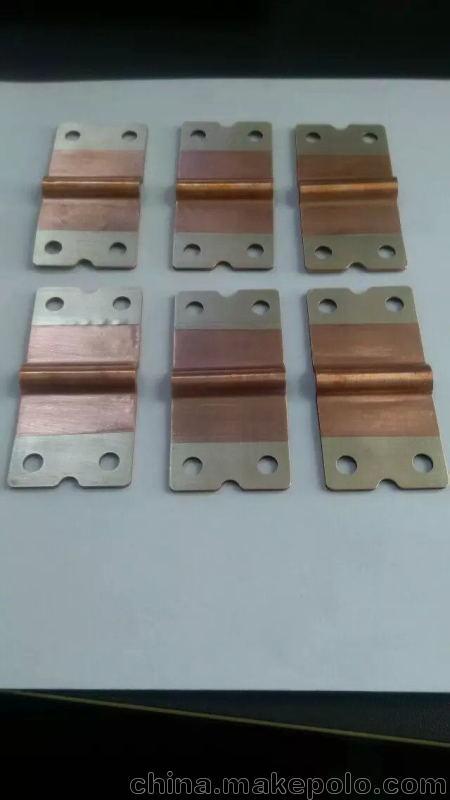
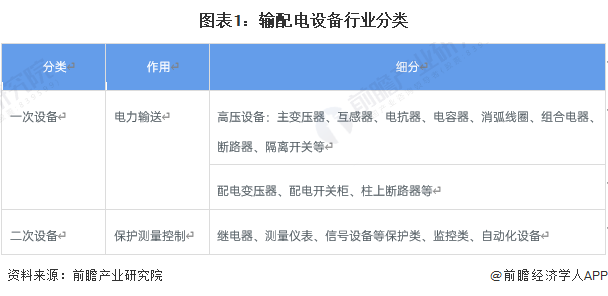
输配电及控制设备制造行业是电力工业的重要组成部分,承担着电能传输、分配与控制的關鍵任务,产品涵盖变压器、开关设备、电容器、电抗器、互感器、避雷器、继电保护装置及成套设备等。十三五期间,随着我国电力需求持续增长、电网建设加速升级、新能源大规模并网以及智能电网、特高压工程的推进,输配电及控制设备制造行业迎来重要发展机遇期。
二、行业运行模式
(一)生产模式
行业企业主要采用“以销定产+适度备货”的生产模式。由于输配电设备种类繁多、规格多样,标准化产品如中低压开关柜、配电变压器等通常保持一定库存以快速响应市场需求;而高压、超高压及特高压设备、定制化成套设备则根据订单组织设计、生产,强调项目管理和供应链协同。部分龙头企业通过生产执行系统(MES)、企业资源计划(ERP)实现生产过程的数字化管控,提升柔性制造能力。
(二)销售模式
销售模式以直销为主、经销为辅。国家电网、南方电网及大型发电集团是行业主要客户,设备采购普遍采用集中招标模式,企业需通过资质审查、产品认证并参与投标获取订单。部分企业通过代理商或经销商拓展地方市场及海外市场。电子商务平台在备品备件及标准化产品交易中的应用逐步扩大。
(三)采购模式
原材料采购主要包括硅钢片、铜材、铝材、绝缘材料、电子元器件等。企业通常与主要供应商建立长期战略合作关系,采用招标采购、比价采购等方式控制成本。关键元器件如高压开关操动机构、智能控制单元等部分依赖进口,国产化替代进程在十三五期间加速推进。
(四)盈利模式
行业盈利主要来源于设备销售,利润水平受原材料价格波动、产品技术含量、市场竞争格局影响较大。高端产品如特高压设备、智能变电站成套设备毛利率较高;中低端产品竞争激烈,毛利率相对较低。部分企业通过提供运维服务、设备租赁、合同能源管理等增值服务拓展盈利空间。
三、行业发展现状
十三五期间,行业整体保持较快增长。特高压工程建设持续推进,已建成多项±800kV、1000kV特高压直流和交流工程;配电网建设改造行动计划深入实施,农网升级、城市配网自动化需求旺盛;新能源装机容量快速增长,带动风电、光伏升压变、箱式变电站等设备需求。行业技术水平显著提升,特高压输电技术处于国际领先地位,智能变电站、配电自动化、一二次设备融合等技术广泛应用。
四、发展前景预测
(一)市场需求持续增长
一方面,电力需求增长与电网升级改造将持续拉动输配电设备需求;另一方面,新能源大规模并网、分布式能源发展、电动汽车充电设施建设等新场景将催生新型输配电设备需求。预计十四五期间,配电网智能化、数字化改造将成为投资重点,智能台区、智能开关、故障指示器等产品需求旺盛。
(二)技术创新驱动升级
未来行业将向智能化、数字化、绿色化方向发展。物联网、大数据、人工智能等技术在输配电设备中的应用将不断深化,智能传感、边缘计算、数字孪生等技术将推动设备状态感知与运维智能化。环保型气体绝缘开关设备(GIS)、非晶合金变压器、植物油变压器等绿色产品市场空间广阔。
(三)行业集中度提升
随着市场竞争加剧和行业标准提高,缺乏核心技术的中小企业面临更大压力,行业并购重组将增多,市场份额向头部企业集中。具有技术优势、品牌优势和系统解决方案能力的企业将获得更多发展机会。
(四)国际市场拓展
“一带一路”倡议为行业企业开拓海外市场提供机遇。我国特高压技术和装备已具备国际竞争力,在亚洲、非洲、拉美等地区市场潜力较大。企业需加强国际认证、本地化服务能力建设,提升海外市场占有率。
五、结论与建议
十三五期间中国输配电及控制设备制造行业运行模式趋于成熟,发展前景广阔。建议企业加大研发投入,聚焦智能电网、新能源、数字化等方向;优化生产与供应链管理,提升响应速度与成本控制能力;积极参与国际合作与竞争,拓展发展空间;同时关注原材料价格波动和市场竞争风险,增强抗风险能力。
如若转载,请注明出处:http://www.gmjiali.com/product/22.html
更新时间:2026-10-30 23:25:16